LVMH rebondit, le luxe se réveille : la reprise passera-t-elle par les montres ?
Après un plus bas de six ans, l'action LVMH enchaîne les séances de hausse. Mais la Chine, la polarisation et les prix pèsent toujours. Seules les montres et la joaillerie tiennent vraiment.
Plus bas depuis août 2020 début octobre, puis quatre séances de hausse d'affilée début novembre : l'action LVMH relève la tête, et tout le luxe européen avec elle. Mais derrière ce rebond boursier, les fragilités du secteur restent entières. Une branche, pourtant, tient la route depuis le début de l'année : les montres et la joaillerie.
Un rebond parti d'un plancher de six ans
Début octobre, le titre LVMH est tombé à 376 euros, son plus bas niveau depuis le 11 août 2020. Le 5 novembre, selon Zonebourse, il enchaînait une quatrième séance dans le vert, une série inédite depuis juin, pour un gain de plus de 13 % en un mois. Le mouvement dépasse LVMH : Hermès, Richemont, Kering et Moncler en profitent aussi.
Deux moteurs expliquent ce réveil. D'abord, les investisseurs se détournent depuis quelques semaines des valeurs liées à l'intelligence artificielle et cherchent des secteurs délaissés. Le luxe, malmené depuis que les marques ne parviennent plus à augmenter leurs prix sans perdre de clients, en fait partie. Ensuite, la poussée démocrate aux élections américaines laisse espérer des relations commerciales plus apaisées, donc plus d'échanges et de tourisme, deux leviers essentiels pour les maisons européennes.
Le point de départ reste bas. Au 9 septembre déjà, le titre avait perdu un tiers de sa valeur en un an, loin de son sommet de 2023 à plus de 900 euros.
Trois vents contraires qui soufflent toujours
Pour Luca Solca, qui dirige l'analyse du secteur chez Bernstein, le luxe paie encore l'euphorie d'après Covid : pendant deux ans, les consommateurs ont dépensé bien au-delà de leurs habitudes, « décidés à profiter de la vie plutôt que de mourir riches », résume-t-il. L'analyste identifie trois tendances de fond.
La Chine traverse un ralentissement prolongé, aggravé par la crise de son immobilier. Il n'y a guère d'autre option que d'attendre.
La déglobalisation et l'essor de l'IA devraient peser sur l'emploi et les salaires des cols blancs. La consommation se polarise : le très haut de gamme et l'entrée de gamme résistent, la classe moyenne décroche.
Les hausses de prix excessives dans le luxe dit « soft », la maroquinerie et le prêt-à-porter, doivent être corrigées.
C'est ce troisième levier qui intéresse le plus Bernstein. Le bureau s'attend à ce que LVMH, à l'image de Chanel, s'attaque à son problème d'accessibilité au cours de l'exercice 2027. Kering a déjà baissé certains prix, mais de la mauvaise manière selon Solca : réduire le prix de produits existants abîme l'image de marque. Le défi consiste à proposer de nouvelles portes d'entrée sans rien céder sur la désirabilité. Bernstein juge l'équation possible.
Montres et joaillerie, le moteur discret de LVMH
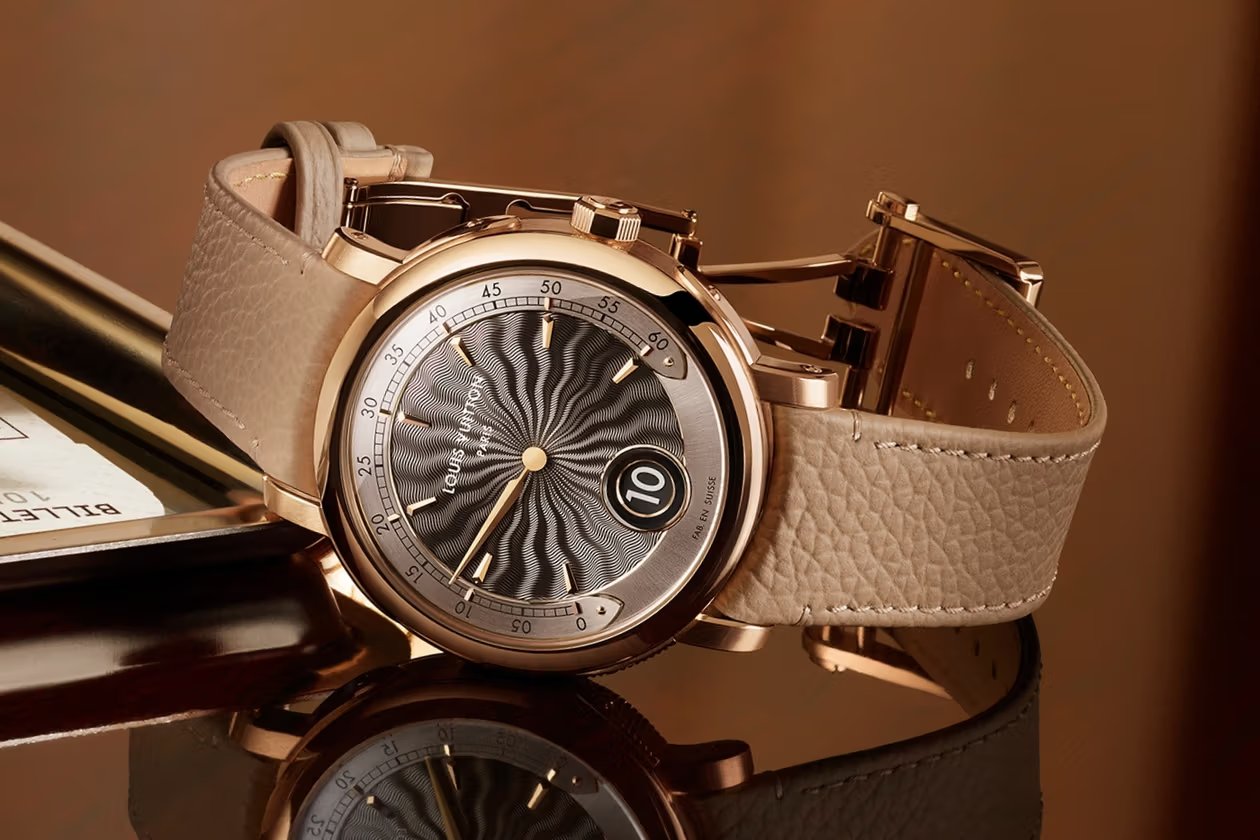
Les ventes du troisième trimestre illustrent ce décalage entre les métiers. Le groupe a réalisé 18,5 milliards d'euros, en croissance organique de 1 % seulement. La mode et la maroquinerie, son cœur historique, reculent de 5 % à 8,2 milliards. À l'inverse, les montres et la joaillerie progressent de 6 % à 2,5 milliards, après +7 % au premier trimestre et +11 % au deuxième.
Métier (LVMH) | T1 2026 | T2 2026 | T3 2026 |
|---|---|---|---|
Mode et maroquinerie | −2 % | +1 % | −5 % |
Montres et joaillerie | +7 % | +11 % | +6 % |
Groupe | +1 % | +3 % | +1 % |
Croissance organique par trimestre. Source : LVMH.
Ce dynamisme vient surtout de Tiffany et de Bvlgari, dont la collection de haute joaillerie Eclettica a battu des records. L'horlogerie pure, avec TAG Heuer, Hublot et Zenith, pèse moins lourd dans ces chiffres, et LVMH ne détaille pas la contribution de chaque maison. Le pôle est désormais piloté par Jean-Christophe Babin.
Le constat dépasse LVMH. Le luxe « dur », montres et bijoux, résiste nettement mieux que le luxe « soft ». Richemont, dont la joaillerie représente environ les trois quarts de l'activité, a d'ailleurs mieux traversé l'année que ses concurrents de la mode. Et les exportations horlogères suisses ont progressé de 11,7 % en septembre, leur quatrième mois de hausse d'affilée.
Ce que ça change pour les amateurs de montres
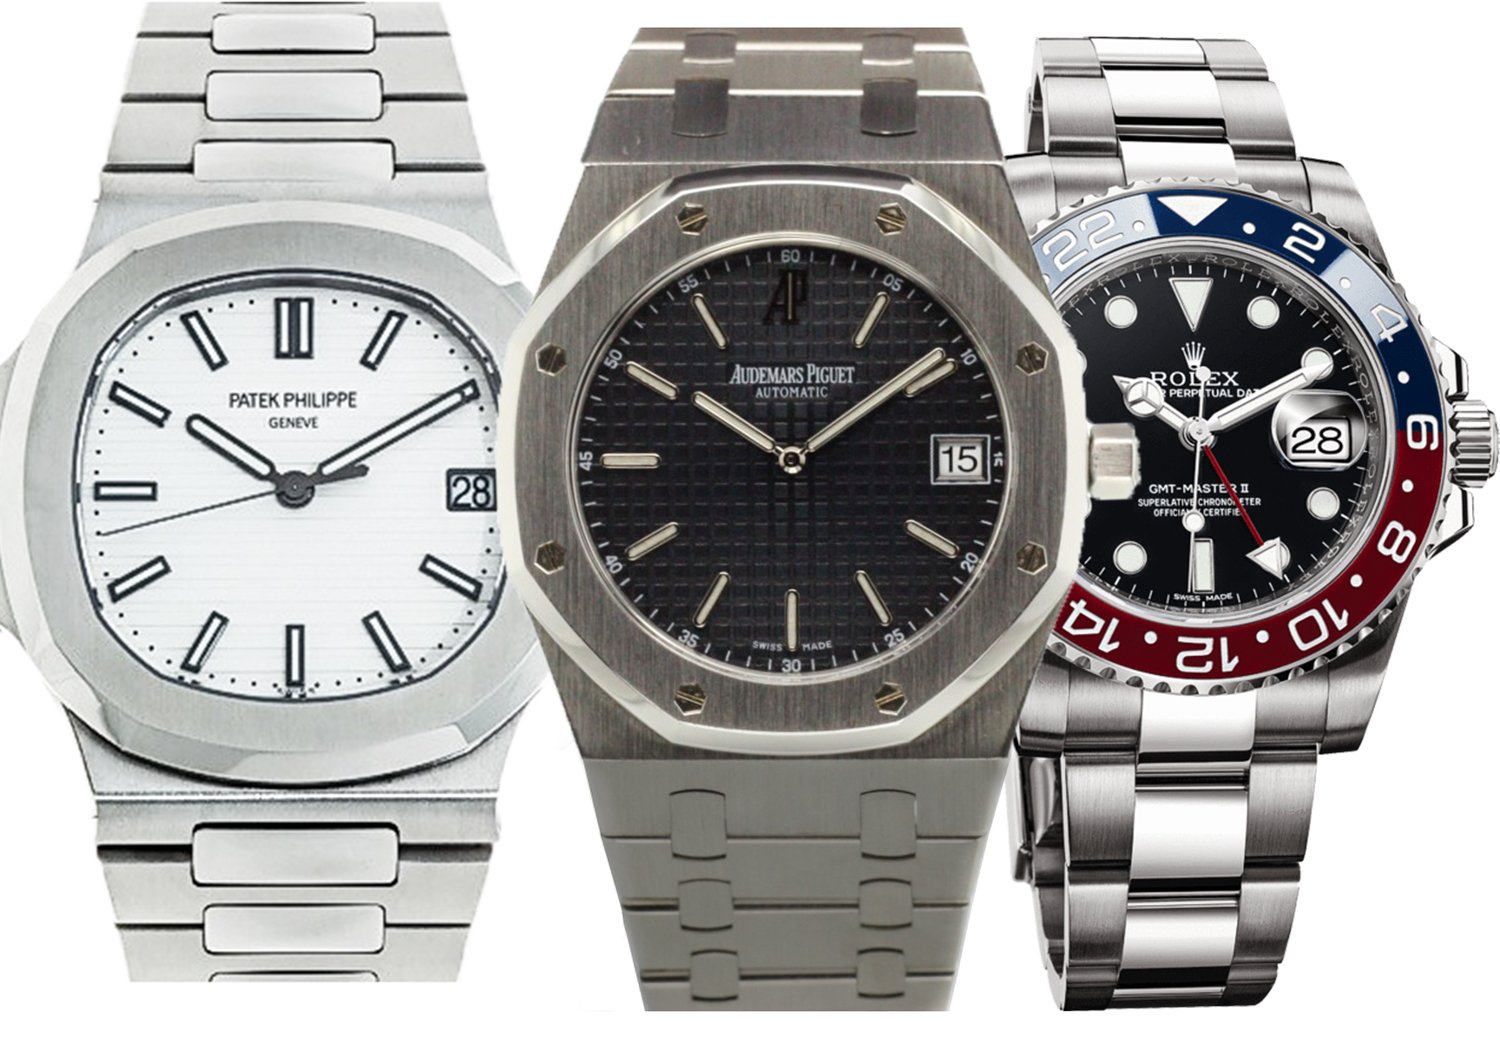
La polarisation décrite par Bernstein, l'horlogerie la vit depuis plusieurs années : l’ultra luxe triomphe pendant que le milieu de gamme souffre. Les marques indépendantes et les grands noms comme Rolex, Patek Philippe ou Audemars Piguet captent la demande la plus solide. Les maisons positionnées entre 3 000 et 10 000 euros, où se trouvent une bonne partie des montres de LVMH, sont les plus exposées au décrochage de la classe moyenne.
Le débat sur l'accessibilité concerne aussi les montres. Après des années de hausses de prix catalogue, une stratégie de nouvelles références plus abordables serait cohérente avec ce que Bernstein recommande pour la maroquinerie. À l'inverse, des baisses de prix sur des modèles existants pèseraient sur leur valeur de revente, et les collectionneurs y sont très sensibles.
Enfin, un rebond en Bourse ne se transmet pas mécaniquement au marché secondaire. Les prix d'occasion réagissent surtout à la demande réelle et aux stocks des revendeurs, avec plusieurs mois de décalage. Pour vérifier si la reprise se confirme sur les montres elles-mêmes, suivez l'Index Osterman, mis à jour chaque semaine.
Les prochains rendez-vous
13 novembre : résultats semestriels de Richemont, premier test pour le luxe dur.
Fin novembre : chiffres des exportations horlogères suisses d'octobre.
Décembre : les fêtes de fin d'année, période décisive pour la joaillerie et les montres.
Fin janvier 2027 : résultats annuels de LVMH, et peut-être les premiers signes de la stratégie d'accessibilité attendue par Bernstein.
Sources : Zonebourse, LVMH, Bernstein, L'Essentiel de l'Éco, Frontaliere Ticino.