Chez Richemont, la joaillerie tient la caisse et l’horlogerie relève la tête
Bénéfice net en hausse de 39 % à 2,53 milliards d’euros, joaillerie qui ralentit, horlogers qui accélèrent : ce que les résultats semestriels de Richemont disent du marché des montres.
Vendredi 13 novembre, Richemont a publié ses résultats du premier semestre de son exercice décalé, d’avril à fin septembre 2026. Sur le papier, tout est au vert : un chiffre d’affaires de 12,28 milliards d’euros, en hausse de 16 % (17 % à taux de change constants), un résultat opérationnel de 3,12 milliards en progression de 33 %, et un bénéfice net de 2,53 milliards d’euros, en hausse de 39 %. Le consensus attendait entre 2,1 et 2,26 milliards. La marge opérationnelle grimpe à 25,5 %, contre 22,2 % un an plus tôt.
Pourtant, l’action a reculé jusqu’à 6 % en séance. Pour comprendre ce paradoxe, et surtout ce que ces chiffres disent du marché horloger, il faut regarder à l’intérieur du groupe propriétaire de Cartier, Van Cleef & Arpels, Vacheron Constantin, Jaeger-LeCoultre ou A. Lange & Söhne.
La joaillerie porte le groupe, mais ralentit
Les Maisons joaillières, qui regroupent Cartier, Van Cleef & Arpels, Buccellati et Vhernier, restent le moteur de Richemont. Leurs ventes progressent de 19 % à taux constants sur le semestre et dégagent un résultat opérationnel de 3,2 milliards d’euros, contre 2,5 milliards un an plus tôt, soit une marge de 35,3 %. À elles seules, elles génèrent plus que le résultat de tout le groupe, puisqu’elles compensent les pertes encore enregistrées dans la mode.
C’est pourtant là que les investisseurs ont tiqué. La croissance de la joaillerie est passée de 24 % au premier trimestre à 14 % au deuxième, et la croissance du groupe de 20 % à 13 %. Pour un titre valorisé sur la promesse d’une croissance exceptionnelle, ce freinage suffit à faire vendre. La marge brute recule par ailleurs légèrement, pénalisée par le prix de l’or, matière première centrale pour un joaillier. Les analystes de Bernstein relativisent : toutes les divisions et toutes les régions ont encore affiché une croissance à deux chiffres sur le trimestre, une performance très au-dessus du reste du secteur.
Géographiquement, la dynamique vient du Japon (+30 %) et des Amériques (+23 %), devant l’Asie-Pacifique (+16 %) et l’Europe (+13 %). Seule la zone Moyen-Orient et Afrique recule, de 2 %. Johann Rupert, président du groupe, salue des résultats solides dans un environnement géopolitique et économique volatil, et prévient qu’il s’attend à des conditions similaires dans l’avenir prévisible.
Mais pour un observateur du marché horloger, la vraie nouvelle de ce semestre se trouve ailleurs, dans la division la plus discrète du groupe.
Les horlogers relèvent la tête
Les Specialist Watchmakers, qui réunissent notamment Vacheron Constantin, Jaeger-LeCoultre, A. Lange & Söhne, IWC, Panerai et Piaget, affichent 1,706 milliard d’euros de ventes, en hausse de 10 % à taux constants. Surtout, la croissance accélère : +12 % au deuxième trimestre, contre +3 % un an plus tôt. C’est leur premier trimestre de croissance à deux chiffres depuis plus de quatre ans. Richemont cite Vacheron Constantin, Jaeger-LeCoultre et A. Lange & Söhne comme les locomotives du semestre, et indique que la plupart de ses manufactures ont progressé. En Chine, la demande reste molle, mais elle est compensée par le reste de l’Asie.
Le rattrapage n’est pas encore complet. Les horlogers ne dégagent que 150 millions d’euros de résultat opérationnel, soit une marge de 8,8 %, quatre fois moins que la joaillerie. À noter aussi : les montres Cartier ne sont pas comptées ici mais dans la joaillerie, ce qui flatte la division joaillère et rend la division horlogère plus fragile qu’elle n’en a l’air.
Reste à savoir si cette reprise du neuf se retrouve sur le marché secondaire, celui que nous suivons chaque semaine.
Ce que dit le marché de l’occasion
Nos relevés vont dans le même sens, sans emballement. Sur douze mois, l’indice A. Lange & Söhne 15 progresse de 5,8 %, l’indice Vacheron Constantin 25 de 4,4 %, l’indice Cartier 15 de 2,2 % et l’indice Jaeger-LeCoultre 15 de 0,7 %. Dans le même temps, l’indice Osterman général, qui couvre plus de 1 000 références de 19 marques, recule de 4,1 %. Les maisons de Richemont ne s’envolent pas, mais elles résistent nettement mieux que l’ensemble du marché, toutes en territoire positif quand la moyenne recule. C’est cohérent avec ce que le groupe observe en boutique : une demande qui se concentre sur quelques noms désirables plutôt qu’un rebond généralisé.
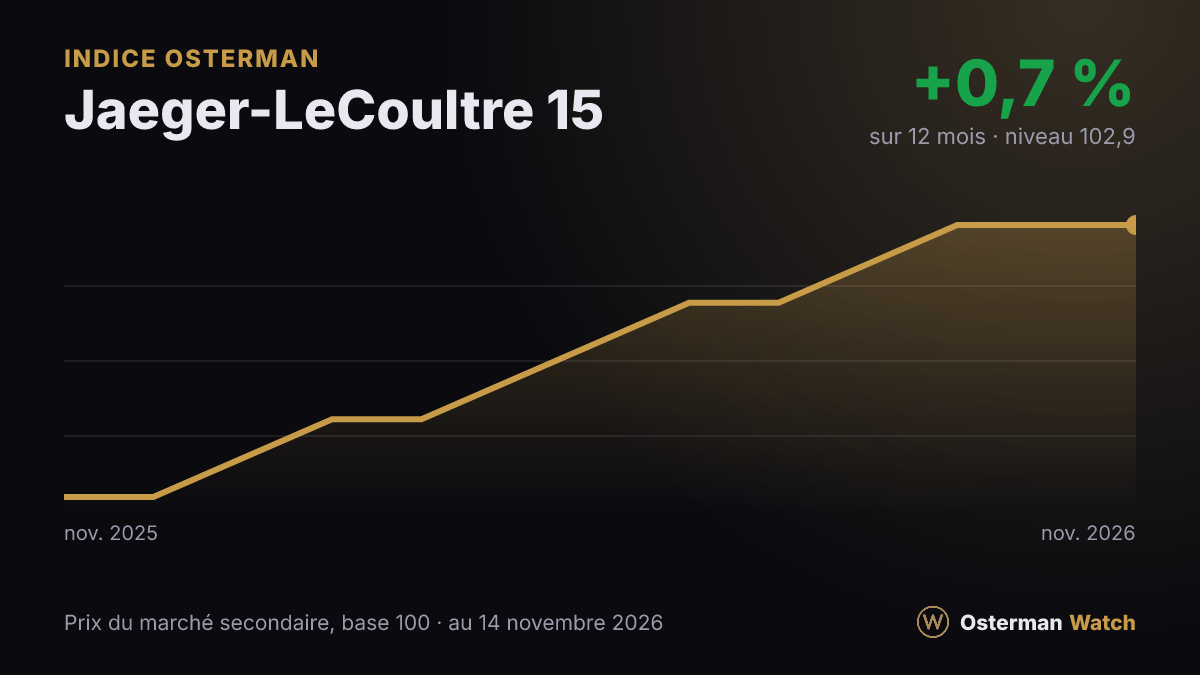
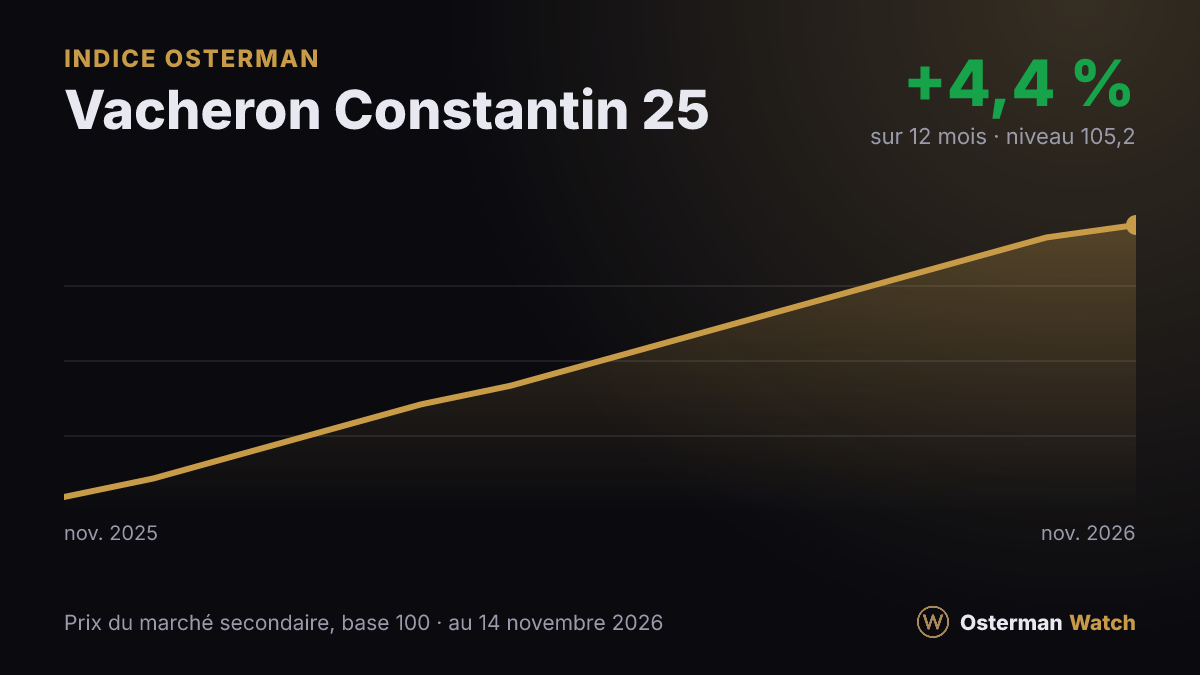
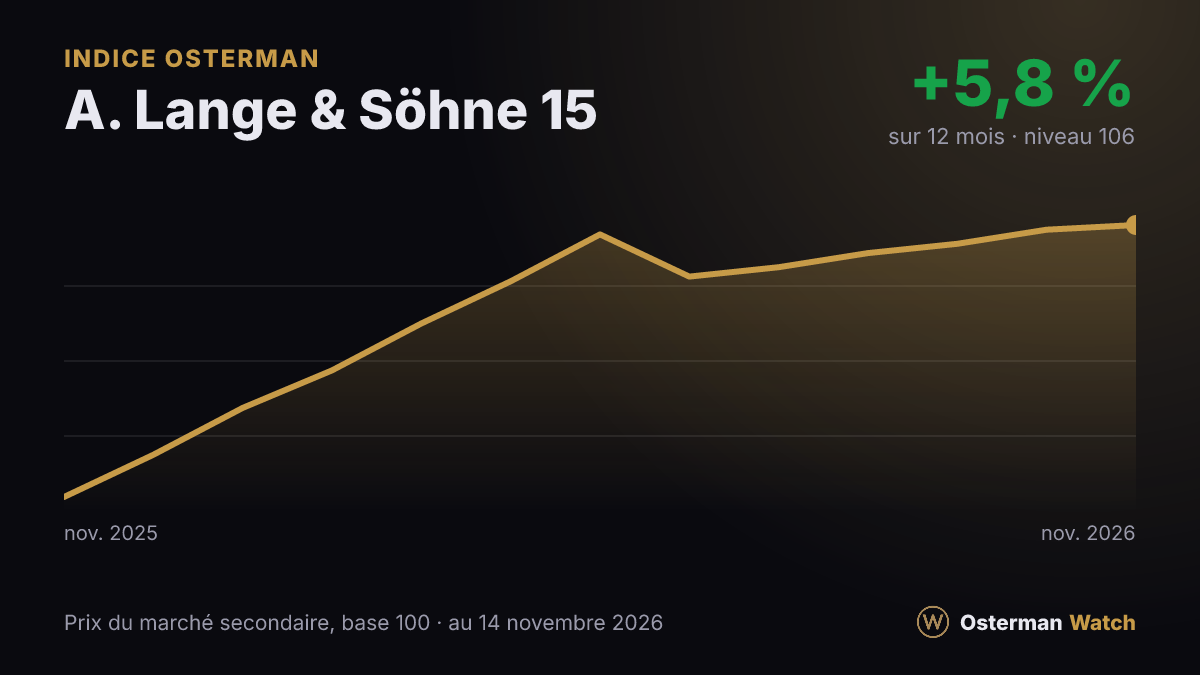
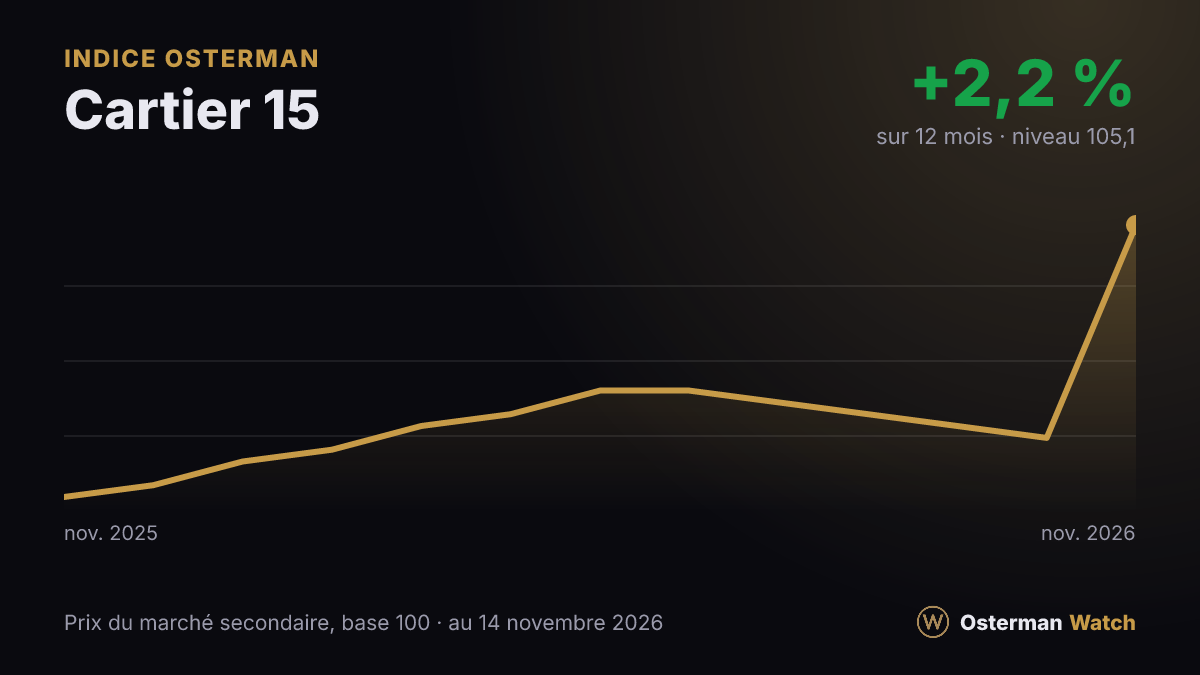
Pour les acheteurs, cela a deux conséquences. D’une part, les références phares de Lange ou de Vacheron ont peu de chances de se brader dans les mois qui viennent, si la dynamique du neuf se confirme. D’autre part, l’écart avec le reste du marché laisse des opportunités ailleurs, chez les marques et les modèles dont la cote recule encore. Le prochain rendez-vous sera la publication des ventes du troisième trimestre, en janvier, qui couvrira la période des fêtes. Elle dira si l’accélération horlogère tient, ou si elle n’était qu’un trimestre favorable.